

Auteurs

Le projet de loi de finances pour 2027 prévoit un dispositif exceptionnel de dégrèvement de fiscalité locale en faveur des entreprises touchées par les incendies de l’été 2026. Sous certaines conditions, les entreprises concernées pourraient bénéficier d’un allègement de cotisation foncière des entreprises (CFE), de taxes foncières et de taxe d’enlèvement des ordures ménagères (TEOM), au titre de l’année 2026.
Un dispositif exceptionnel pour soutenir les entreprises touchées par les incendies
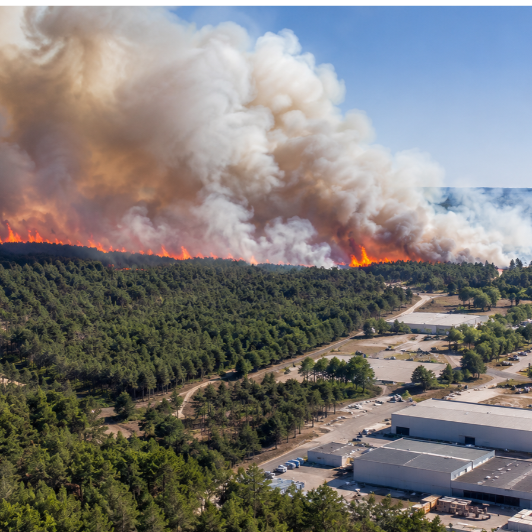
Les incendies survenus en juillet et août 2026 en Gironde, dans les Landes et dans le Var ont fortement perturbé l’activité économique de plusieurs territoires. Les mesures de confinement et d’évacuation prises par les autorités préfectorales ont notamment pu entraîner une interruption ou une baisse significative de l’activité des entreprises implantées dans les zones concernées.
Pour accompagner ces entreprises, le Gouvernement a intégré à l’article 14 du projet de loi de finances pour 2027 (PLF 2027), déposé le 1er octobre 2026 à l’Assemblée nationale, une mesure de soutien exceptionnelle en matière de fiscalité locale.
Ce dispositif prévoit un dégrèvement de plusieurs impôts locaux dus au titre de 2026, dont le montant serait déterminé en fonction de la perte de chiffre d’affaires enregistrée par l’entreprise.
Quelles entreprises pourraient bénéficier de ce dispositif ?
Le projet de loi prévoit plusieurs conditions cumulatives pour bénéficier de ces dégrèvements.
Les entreprises concernées devraient :
Employer moins de 250 salariés, selon les modalités qui seront précisées par décret.
2027 : les nouveaux coefficients de neutralisation, propres à chaque impôt et à chaque collectivité ;
Disposer d’un établissement ou de biens immobiliers dans une commune concernée par une mesure de confinement ou d’évacuation décidée par l’autorité préfectorale en raison des incendies de l’été 2026.
Avoir subi une baisse de chiffre d’affaires d’au moins 20 % entre le 1er juillet et le 30 septembre 2026, comparativement à la même période en 2025.
Le dispositif vise les communes touchées par les incendies survenus en Gironde, dans les Landes et dans le Var. La liste des communes éligibles doit être fixée par arrêté conjoint des ministres chargés du Budget et de la Sécurité sociale.
Un amendement adopté le 30 octobre 2026 prévoit également d’étendre le dispositif à la commune de Pomas, dans l’Aude, touchée par une tornade le 24 août 2026.
Pour les entreprises créées après le 1er juillet 2025, une période de référence spécifique doit être précisée par décret.
Quels impôts locaux sont concernés ?
L’article 14 du PLF 2027 prévoit un dégrèvement exceptionnel portant sur quatre impositions locales dues au titre de l’année 2026 :
- La cotisation foncière des entreprises (CFE) ;
- La taxe foncière sur les propriétés bâties (TFPB) ;
- La taxe d’enlèvement des ordures ménagères (TEOM) ;
- La taxe foncière sur les propriétés non bâties (TFPNB).
Quel serait le montant du dégrèvement ?
Le montant de l’allègement fiscal serait directement lié à l’ampleur de la baisse du chiffre d’affaires constatée entre le 1er juillet et le 30 septembre 2026, par rapport à la même période en 2025.
Le projet prévoit deux niveaux de dégrèvement :
Une baisse de chiffre d’affaires comprise entre 20 % et 50 % : le taux du dégrèvement serait égal au taux de baisse du chiffre d’affaires;
Une baisse de chiffre d’affaires supérieure à 50 % : le dégrèvement serait total.
Exemple : une entreprise enregistrant une baisse de chiffre d’affaires de 35 % pourrait bénéficier d’un dégrèvement correspondant à 35 % des impositions concernées, avant prise en compte des éventuelles indemnisations d’assurance.
Les indemnisations d’assurance prises en compte
Le projet prévoit également de tenir compte des indemnisations éventuellement perçues par les entreprises au titre des pertes d’exploitation liées aux incendies.
Ces sommes viendraient en déduction du montant du dégrèvement calculé. Cette déduction serait imputée successivement sur le dégrèvement de CFE, puis sur celui de taxe foncière sur les propriétés bâties, de TEOM et enfin de taxe foncière sur les propriétés non bâties.
Quelles démarches pour bénéficier du dégrèvement ?
Le dispositif ne prévoit pas d’application automatique : les entreprises concernées devraient présenter une réclamation auprès du service des impôts compétent.
Le projet prévoit également la présentation de justificatifs relatifs à la couverture des pertes d’exploitation :
- Une attestation de souscription d’une assurance garantissant les pertes d’exploitation, précisant notamment le montant des indemnités perçues au titre de la période concernée ;
- Ou, en l’absence d’une telle assurance, une déclaration sur l’honneur de non-souscription.
Lorsque le propriétaire du bien immobilier n’est pas l’exploitant, le projet prévoit que le propriétaire et l’exploitant puissent présenter une réclamation ensemble ou séparément pour les impositions foncières concernées. Le dégrèvement obtenu devrait alors être intégralement reversé à l’exploitant.
Enfin, le bénéfice du dispositif serait soumis au respect des règles européennes relatives aux aides de minimis.
Les modalités pratiques de mise en œuvre doivent être précisées par un décret.
PLF 2027 : une mesure encore en discussion
À ce stade, le dégrèvement exceptionnel prévu à l’article 14 du projet de loi de finances pour 2027 n’est pas définitivement acquis.
Le texte fait encore l’objet de discussions parlementaires et peut évoluer avant son adoption définitive. Les conditions d’éligibilité, les modalités de calcul et les démarches à effectuer devront être confirmées par les textes définitifs et réglementaires.
Les entreprises potentiellement concernées ont donc intérêt à suivre l’évolution du dispositif afin d’anticiper les éventuelles démarches à effectuer.
Dans ce contexte, anticiper les évolutions de la fiscalité locale est essentiel pour identifier les dispositifs dont votre entreprise pourrait bénéficier.
Les experts d’Ayming vous accompagnent dans l’analyse et l’optimisation de votre fiscalité locale, afin d’identifier les opportunités applicables à votre situation et de sécuriser vos démarches fiscales.
Faites le point sur votre éligibilité au dégrèvement fiscal
Le PLF 2027 prévoit un dispositif exceptionnel de dégrèvement de fiscalité locale pour les entreprises touchées par les incendies de l’été 2026. Vérifiez votre éligibilité et identifiez les allègements fiscaux dont votre entreprise pourrait bénéficier. Échangez dès maintenant avec nos experts.


